जब आप 44 की उम्र तक पहुँचते हैं, तो भविष्य की सुरक्षा के बारे में सोचना बहुत महत्वपूर्ण हो जाता है। अमेरिका में रिटायरमेंट की योजना बनाना केवल बचत करने के बारे में नहीं है, बल्कि यह एक व्यवस्थित रणनीति है। सही समय पर सही कदम उठाने से आप अपने सुनहरे वर्षों को तनावमुक्त बना सकते हैं।
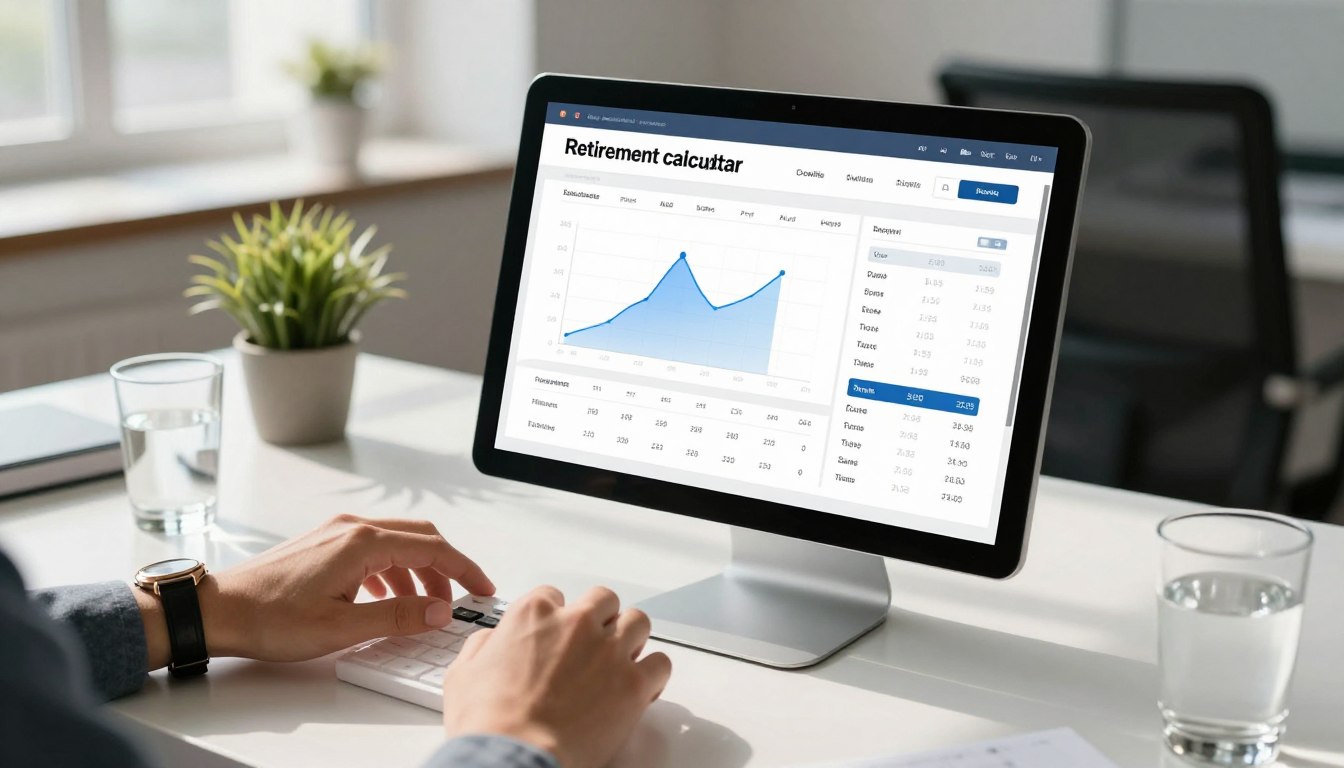
एक प्रभावी retirement calculator का उपयोग करना आपकी वित्तीय यात्रा का पहला कदम है। यह टूल आपको यह समझने में मदद करता है कि आपकी वर्तमान बचत, सामाजिक सुरक्षा और नियोक्ता लाभ आपके लक्ष्यों को पूरा करने के लिए पर्याप्त हैं या नहीं। यह आपकी रिटायरमेंट योजना को एक ठोस आधार प्रदान करता है।
अपने रिटायरमेंट कॉर्पस का सटीक अनुमान लगाने से आप अपनी जीवनशैली को सुरक्षित रख सकते हैं। चाहे आप 44 वर्ष के हों या उससे अधिक, आज ही अपनी वित्तीय स्थिति का विश्लेषण करना आपको भविष्य की अनिश्चितताओं से बचाता है। एक स्पष्ट योजना ही आपकी आर्थिक स्वतंत्रता की कुंजी है।
मुख्य निष्कर्ष
- 44 की उम्र में रिटायरमेंट की योजना बनाना वित्तीय स्थिरता के लिए आवश्यक है।
- एक रिटायरमेंट कैलकुलेटर का उपयोग करके आप अपनी बचत का सटीक अनुमान लगा सकते हैं।
- अमेरिका में रिटायरमेंट के लिए सामाजिक सुरक्षा और नियोक्ता लाभों को समझना जरूरी है।
- रिटायरमेंट कॉर्पस का निर्माण करने के लिए व्यक्तिगत बचत में निरंतरता बनाए रखें।
- सही योजना आपको भविष्य में आर्थिक रूप से स्वतंत्र रहने में मदद करती है।
रिटायरमेंट के लिए कितना पैसा चाहिए calculator कैसे काम करता है
क्या आप जानते हैं कि रिटायरमेंट के लिए कितना पैसा चाहिए? यह कैलकुलेटर कैसे तय करता है? यह डिजिटल उपकरण जटिल गणित का उपयोग करके आपके भविष्य की वित्तीय स्थिति का खाका तैयार करता है। रिटायरमेंट कैलकुलेटर आपको यह दिखाता है कि आज की बचत कल की जरूरतों को कैसे पूरा करेगी।
कैलकुलेटर में भरने वाले प्रमुख आंकड़े
सटीक परिणाम पाने के लिए आपको कुछ महत्वपूर्ण जानकारी कैलकुलेटर में भरनी होगी। ये आंकड़े आपके भविष्य के वित्त का आधार होंगे।
वर्तमान उम्र, रिटायरमेंट उम्र और जीवन प्रत्याशा
पहले, आपको अपनी वर्तमान उम्र और रिटायरमेंट उम्र बतानी होगी। उदाहरण के लिए, यदि आप 44 की उम्र में अपनी योजना शुरू कर रहे हैं, तो आपके पास निवेश के लिए समय सीमित है। जीवन प्रत्याशा यह सुनिश्चित करती है कि आपका पैसा आपके जीवन के अंत तक बना रहे।
मासिक खर्च, मौजूदा बचत और निवेश
आपका मासिक खर्च यह तय करता है कि रिटायरमेंट के बाद आपको हर महीने कितनी राशि की आवश्यकता होगी। आपकी वर्तमान बचत और निवेश की दर यह बताती है कि आप अपने लक्ष्य के कितने करीब हैं। इन आंकड़ों को सही ढंग से भरना एसईओ और वित्तीय सटीकता दोनों के लिए आवश्यक है।
रिटायरमेंट कॉर्पस, मासिक आय और बचत लक्ष्य का अंतर
कैलकुलेटर आपके द्वारा दर्ज किए गए डेटा के आधार पर एक कुल रिटायरमेंट कॉर्पस की गणना करता है। यह वह राशि है जो आपको रिटायरमेंट के दिन तक जमा करनी होगी।
- बचत लक्ष्य: यह वह कुल राशि है जिसे आपको अपने निवेश के माध्यम से हासिल करना है।
- मासिक आय: यह वह राशि है जो आपका कॉर्पस रिटायरमेंट के बाद हर महीने उत्पन्न करेगा।
- अंतर: यह आपके वर्तमान निवेश और आवश्यक लक्ष्य के बीच का फासला है।
कैलकुलेटर के अनुमान को व्यक्तिगत वित्तीय योजना में बदलना
एक बार जब कैलकुलेटर आपको परिणाम दे देता है, तो उसे अपनी जीवनशैली के अनुसार ढालना जरूरी है। यदि आप 44 वर्ष के हैं, तो आपको अपनी निवेश रणनीति को आक्रामक और सुरक्षित के बीच संतुलित करना होगा। याद रखें कि कैलकुलेटर केवल एक अनुमान देता है, जिसे आपको समय-समय पर अपनी बदलती आय और खर्चों के अनुसार अपडेट करना चाहिए।
चरण-दर-चरण रिटायरमेंट कैलकुलेटर का उपयोग करने की प्रक्रिया
रिटायरमेंट कैलकुलेटर का उपयोग करना थोड़ा जटिल लग सकता है। लेकिन इसे सरल चरणों में बांटकर आसान बनाया जा सकता है। गूगल खोज इंजन पर कई टूल हैं जो आपकी वित्तीय स्थिति का सही आकलन करते हैं। सही तरीके से प्रक्रिया का पालन करने से आप अपने भविष्य के लिए एक मजबूत योजना बना सकते हैं।

चरण 1: रिटायरमेंट की इच्छित उम्र और निवेश अवधि दर्ज करना
पहले, अपनी वर्तमान उम्र और रिटायरमेंट की लक्षित उम्र दर्ज करें। यदि आप 44 वर्ष के हैं, तो आपके पास निवेश के लिए कम समय हो सकता है। इन retirement calculator steps का पालन करते समय, अपनी निवेश अवधि को स्पष्ट रूप से बताएं।
चरण 2: वर्तमान और भविष्य के मासिक खर्च का अनुमान लगाना
इसके बाद, अपने वर्तमान मासिक खर्चों का विवरण दें। रिटायरमेंट के बाद जीवनशैली में बदलाव के कारण खर्च में बदलाव हो सकता है। भविष्य के खर्चों का अनुमान लगाते समय, स्वास्थ्य देखभाल और अन्य जरूरतों को भी शामिल करें।
चरण 3: महंगाई दर, निवेश रिटर्न और सुरक्षित निकासी दर चुनना
वित्तीय योजना में महंगाई दर का सही अनुमान लगाना बहुत जरूरी है। यह आपकी क्रय शक्ति को प्रभावित करती है। अपने पोर्टफोलियो के लिए निवेश रिटर्न को सावधानीपूर्वक चुनें। अंत में, एक सुरक्षित निकासी दर निर्धारित करें ताकि आपका फंड रिटायरमेंट के दौरान खत्म न हो।
चरण 4: मौजूदा संपत्ति, बचत और नियमित निवेश जोड़ना
अब, अपनी वर्तमान बचत, निवेश खातों और अन्य संपत्तियों का विवरण दर्ज करें। यदि आप नियमित रूप से निवेश कर रहे हैं, तो उस राशि को भी कैलकुलेटर में जोड़ें। यह डेटा आपके लक्ष्य तक पहुँचने की गति को निर्धारित करता है।
चरण 5: परिणामों की दोबारा जांच करके आवश्यक कॉर्पस समझना
अंत में, कैलकुलेटर द्वारा दिखाए गए परिणामों का विश्लेषण करें। यह आपको बताएगा कि रिटायरमेंट के लिए आपको कितनी राशि की आवश्यकता है। यदि परिणाम आपकी उम्मीदों से कम हैं, तो आपको अपनी बचत दर या निवेश रणनीति में बदलाव करने की आवश्यकता हो सकती है।
गलत आंकड़े भरने से बचने की सावधानियां
कैलकुलेटर में गलत जानकारी भरने से आपके वित्तीय लक्ष्य पूरी तरह से बिगड़ सकते हैं। हमेशा अपने खर्चों और रिटर्न का यथार्थवादी अनुमान लगाएं। अति-आशावादी होने के बजाय, हमेशा एक सुरक्षित वित्तीय परिदृश्य को प्राथमिकता दें। ताकि आप किसी भी अनिश्चितता के लिए तैयार रहें।
44 की उम्र में रिटायरमेंट लक्ष्य तय करने का व्यावहारिक तरीका
44 वर्ष की उम्र में अपने भविष्य को सुरक्षित करना जरूरी है। इस उम्र में, आप अपने निवेश को बढ़ा सकते हैं और लाभ उठा सकते हैं। एक अच्छा वेबसाइट डिज़ाइन वाला कैलकुलेटर आपको बताएगा कि आपकी बचत कितनी बड़ी हो सकती है।
44 वर्ष की उम्र में रिटायरमेंट तक उपलब्ध निवेश अवधि
44 वर्ष की उम्र में, आपके पास रिटायरमेंट तक 11 से 21 वर्ष होते हैं। यह समय आपको अपने पोर्टफोलियो को सही ढंग से संतुलित करने का मौका देता है। नियमित निवेश से आप अपने लक्ष्यों को आसानी से प्राप्त कर सकते हैं।
रिटायरमेंट की उम्र 55, 60 या 65 वर्ष चुनने का प्रभाव
रिटायरमेंट की उम्र चुनने से आपके वित्त पर बड़ा प्रभाव पड़ता है। 55 वर्ष की उम्र में रिटायर होने के लिए आपको अधिक बचत करनी होगी। लेकिन, 65 वर्ष तक काम करने से आपको अधिक समय मिलता है।
| रिटायरमेंट की उम्र | निवेश अवधि (वर्ष) | बचत की तीव्रता | जोखिम स्तर |
|---|---|---|---|
| 55 वर्ष | 11 वर्ष | उच्च | मध्यम |
| 60 वर्ष | 16 वर्ष | मध्यम | संतुलित |
| 65 वर्ष | 21 वर्ष | सामान्य | कम |
अमेरिका में सामाजिक सुरक्षा लाभ और नियोक्ता पेंशन को शामिल करना
अमेरिका में सामाजिक सुरक्षा लाभ आपके रिटायरमेंट के लिए महत्वपूर्ण हैं। नियोक्ता पेंशन योजना को भी अपनी गणना में शामिल करें। ये स्रोत आपके निवेश पर निर्भरता को कम करते हैं।
स्वास्थ्य देखभाल, दीर्घकालिक देखभाल और आकस्मिक खर्चों का अनुमान
रिटायरमेंट के समय स्वास्थ्य देखभाल खर्च बहुत बड़ा वित्तीय बोझ हो सकता है। बढ़ती उम्र में चिकित्सा लागत बढ़ सकती है। इसलिए, दीर्घकालिक देखभाल और आकस्मिक खर्चों के लिए एक अलग फंड रखना जरूरी है।
रिटायरमेंट के बाद 25 से 35 वर्षों के खर्च की योजना
एक सफल रिटायरमेंट का मतलब है कि आपके पास कम से कम 25 से 35 वर्षों तक चलने वाली आय हो। मुद्रास्फीति को ध्यान में रखते हुए, आपकी बचत समय के साथ अपनी क्रय शक्ति न खोए। एक अनुशासित निवेश रणनीति आपको लंबे समय तक आर्थिक रूप से स्वतंत्र रख सकती है।
रिटायरमेंट के लिए आवश्यक राशि निकालने का गणित
भविष्य की वित्तीय सुरक्षा के लिए रिटायरमेंट गणना का सही गणित समझना बहुत जरूरी है। यह केवल बचत करने के बारे नहीं है। यह यह भी जानने के बारे है कि समय के साथ आपके खर्च कैसे बदलेंगे।
वर्तमान वार्षिक खर्च को रिटायरमेंट खर्च में बदलना
रिटायरमेंट योजना शुरू करने के लिए, अपने वर्तमान वार्षिक खर्चों का विश्लेषण करें। इसमें आवास, भोजन, परिवहन और स्वास्थ्य देखभाल जैसे सभी बुनियादी खर्च शामिल होने चाहिए।
याद रखें, रिटायरमेंट के बाद कुछ खर्च कम हो सकते हैं, जैसे कि काम पर जाने का खर्च। लेकिन, यात्रा या शौक जैसे नए खर्च भी जुड़ सकते हैं। इन्हें भी ध्यान में रखना जरूरी है।
महंगाई के कारण भविष्य के खर्च की गणना
महंगाई आपके क्रय मूल्य को कम कर देती है। इसलिए, भविष्य का खर्च आज के खर्च से अधिक होगा। यदि आप आज 50,000 डॉलर खर्च करते हैं, तो 20 साल बाद आपको बहुत अधिक राशि की आवश्यकता होगी।
कैलकुलेटर का उपयोग करते समय, एक उचित मुद्रास्फीति दर (जैसे 3%) का अनुमान लगाना महत्वपूर्ण है। यह सुनिश्चित करता है कि आपका कॉर्पस लंबे समय तक आपकी जरूरतों को पूरा कर सके।
रिटायरमेंट कॉर्पस का सरल सूत्र और उसका उपयोग
एक सामान्य नियम के अनुसार, अपने वार्षिक खर्च को 25 से गुणा करके एक प्रारंभिक लक्ष्य निर्धारित करें। यह सूत्र आपको एक मोटा अनुमान देता है कि आपको कितना निवेश जमा करना चाहिए।
- वार्षिक खर्च का अनुमान लगाएं।
- उसे 25 से गुणा करें।
- यह आपका शुरुआती रिटायरमेंट कॉर्पस लक्ष्य है।
सुरक्षित निकासी दर से मासिक आय का अनुमान
सुरक्षित निकासी दर यह निर्धारित करती है कि आप अपने निवेश से हर साल कितनी राशि निकाल सकते हैं। यह दर आपके पोर्टफोलियो को खत्म होने से बचाती है।
4 प्रतिशत नियम की सीमाएं और बदलती बाजार स्थितियां
4 प्रतिशत नियम के अनुसार, आप अपने रिटायरमेंट फंड का 4% पहले साल निकाल सकते हैं। फिर हर साल महंगाई के अनुसार उसे समायोजित कर सकते हैं। लेकिन, बाजार की अस्थिरता और लंबी उम्र के कारण यह नियम हमेशा सटीक नहीं होता।
बाजार में गिरावट के दौरान, इस दर को कम करना पड़ सकता है। ताकि आपका फंड सुरक्षित रहे। इसलिए, केवल एक नियम पर निर्भर रहने के बजाय लचीलापन अपनाना बेहतर होता है।
कर, सामाजिक सुरक्षा और अन्य आय स्रोतों के बाद वास्तविक जरूरत
आपका अंतिम लक्ष्य केवल निवेश पर निर्भर नहीं होना चाहिए। आपको अपनी सामाजिक सुरक्षा आय और अन्य पेंशन लाभों को भी शामिल करना चाहिए।
इसके अलावा, कर प्रभाव को नजरअंदाज न करें। निकासी के समय होने वाले टैक्स को घटाकर ही आपको अपनी वास्तविक शुद्ध आय का पता चलेगा।
| आय का स्रोत | महत्व | प्रभाव |
|---|---|---|
| निवेश पोर्टफोलियो | उच्च | मुख्य आधार |
| सामाजिक सुरक्षा | मध्यम | स्थिर आय |
| अन्य पेंशन | कम | अतिरिक्त सुरक्षा |
बचत लक्ष्य पूरा करने के लिए निवेश और योगदान योजना
एक बार जब आप अपना रिटायरमेंट लक्ष्य निर्धारित कर लेते हैं, तो अगला कदम होता है निवेश रणनीति तैयार करना। यह बचत के बारे नहीं है, बल्कि धन बढ़ाने के बारे है।
मासिक निवेश लक्ष्य को कैलकुलेटर के परिणाम से जोड़ना
कैलकुलेटर से मिले मासिक निवेश लक्ष्य आपकी वित्तीय यात्रा का मार्गदर्शक है। इसे अपने बजट में प्राथमिकता दें। इससे आप समय पर रिटायरमेंट कॉर्पस तक पहुंचेंगे।
401(k), IRA और रोथ IRA का रिटायरमेंट योजना में उपयोग
संयुक्त राज्य अमेरिका में, 401(k) और IRA खाते लाभ प्रदान करते हैं। 401(k) नियोक्ता द्वारा प्रायोजित होता है, जबकि IRA और रोथ IRA व्यक्तिगत हैं। सही मिश्रण कर देनदारी कम करेगा।
| खाता प्रकार | मुख्य लाभ | कर स्थिति |
|---|---|---|
| 401(k) | नियोक्ता योगदान | कर-स्थगित |
| IRA | लचीला निवेश | कर-स्थगित |
| रोथ IRA | कर-मुक्त निकासी | कर-पश्चात |
स्टॉक, बॉन्ड और नकद निवेश के बीच परिसंपत्ति आवंटन
44 वर्ष की उम्र में, आपका परिसंपत्ति आवंटन संतुलित होना चाहिए। स्टॉक विकास प्रदान करते हैं, बॉन्ड स्थिरता देते हैं। नकद निवेश आपातकालीन स्थितियों के लिए सुरक्षा है।
नियोक्ता मैच का पूरा लाभ लेने की रणनीति
यदि आपका नियोक्ता नियोक्ता मैच देता है, तो इसे कभी न छोड़ें। यह मुफ्त पैसा है जो आपके रिटायरमेंट फंड में जुड़ता है। कम से कम उतनी राशि का योगदान करें जितना नियोक्ता मैच करता है।
उच्च ब्याज वाले कर्ज को निवेश से पहले कम करने का निर्णय
निवेश शुरू करने से पहले, उच्च ब्याज वाले कर्ज चुकाएं। यदि क्रेडिट कार्ड का ब्याज निवेश के रिटर्न से अधिक है, तो कर्ज खत्म करना बेहतर है। यह आपकी वित्तीय स्थिति को मजबूत करेगा।
बढ़ती आय के साथ हर वर्ष निवेश योगदान बढ़ाना
आय बढ़ने पर निवेश योगदान बढ़ाएं। डिजिटल मार्केटिंग या अन्य क्षेत्रों में प्रगति के साथ, सालाना 1-2% बचत दर बढ़ाएं। यह छोटी आदत आपके रिटायरमेंट कॉर्पस पर बड़ा प्रभाव डालेगी।
महंगाई, निवेश रिटर्न और जोखिम के अलग-अलग परिदृश्य बनाना
एक 44 वर्षीय व्यक्ति के लिए भविष्य की अनिश्चितताओं को समझना बहुत जरूरी है। सुरक्षित वित्तीय योजना की नींव यही है। रिटायरमेंट की तैयारी करते समय, एक ही आर्थिक मॉडल पर भरोसा करना जोखिम भरा हो सकता है। इसलिए, अलग-अलग आर्थिक स्थितियों का विश्लेषण करना आवश्यक है।

कम, मध्यम और अधिक महंगाई दर पर रिटायरमेंट राशि
महंगाई दर आपके भविष्य के खर्चों को सीधे प्रभावित करती है। यदि महंगाई दर अधिक होती है, तो आपकी क्रय शक्ति कम हो जाती है। एक महंगाई परिदृश्य बनाते समय, 3% से 6% तक की विभिन्न दरों पर विचार करना जरूरी है।
निवेश रिटर्न घटने पर बचत लक्ष्य का पुनर्गणना
बाजार का प्रदर्शन हमेशा स्थिर नहीं रहता है। यदि निवेश रिटर्न कम होता है, तो बचत लक्ष्य को तुरंत अपडेट करना आवश्यक है। निवेश जोखिम को कम करने के लिए, समय-समय पर पोर्टफोलियो की समीक्षा करना एक अच्छा अभ्यास है।
बाजार गिरावट के दौरान अनुक्रमिक जोखिम से बचाव
अनुक्रमिक जोखिम तब सबसे अधिक होता है जब बाजार में गिरावट होती है। रिटायरमेंट के शुरुआती वर्षों में बड़ी राशि निकालने से बचें। नकद बफर रखना एक समझदारी भरा कदम है।
आशावादी अनुमान के बजाय सुरक्षित वित्तीय परिदृश्य चुनना
अक्सर लोग बहुत अधिक रिटर्न की उम्मीद करते हैं, जो एक बड़ी गलती हो सकती है। एक रूढ़िवादी दृष्टिकोण अपनाना बेहतर है। सुरक्षित वित्तीय योजना वही है जो सबसे खराब स्थिति में भी आपको आर्थिक रूप से स्वतंत्र रखे।
मोंटे कार्लो सिमुलेशन और सामान्य कैलकुलेटर में अंतर
सामान्य कैलकुलेटर अक्सर स्थिर रिटर्न का उपयोग करते हैं, जो वास्तविकता से दूर हो सकते हैं। मोंटे कार्लो सिमुलेशन हजारों संभावित बाजार परिणामों का विश्लेषण करता है। यह तकनीक आपको सफलता की संभावना का एक अधिक सटीक प्रतिशत देती है, जो गूगल रैंकिंग वाली विश्वसनीय वित्तीय वेबसाइटों पर उपलब्ध है।
| परिदृश्य | महंगाई दर | अपेक्षित रिटर्न | जोखिम स्तर |
|---|---|---|---|
| आशावादी | 2% | 9% | उच्च |
| मध्यम | 4% | 7% | मध्यम |
| रूढ़िवादी | 6% | 5% | निम्न |
रिटायरमेंट योजना की कमियों को पहचानकर सुधार करना
एक अच्छी रिटायरमेंट योजना बनाने में अक्सर कुछ महत्वपूर्ण बातें भूल जाते हैं। सटीक वित्तीय भविष्य के लिए इन कमियों को पहचानना और उनमें सुधार करना बहुत जरूरी है।
सिर्फ वर्तमान खर्च पर निर्भर रहने की समस्या
कई लोग अपने वर्तमान खर्चों के आधार पर ही भविष्य की जरूरतों का अनुमान लगाते हैं। यह एक बड़ी गलती हो सकती है।
जैसे जैसे समय बीतता जाता है, जीवनशैली में बदलाव और मुद्रास्फीति खर्चों को बढ़ा सकते हैं।
विशेषज्ञों का मानना है कि रिटायरमेंट के बाद भी आपको यात्रा, शौक और अन्य गतिविधियों के लिए पैसा चाहिए। इसलिए, भविष्य की जीवनशैली को भी शामिल करना चाहिए, न कि सिर्फ बुनियादी खर्चों पर।
स्वास्थ्य बीमा और चिकित्सा खर्च को नजरअंदाज करने का जोखिम
उम्र बढ़ने के साथ चिकित्सा खर्च बढ़ सकता है। लोग अक्सर रिटायरमेंट योजना बनाते समय स्वास्थ्य बीमा की बढ़ती प्रीमियम दरों को भूल जाते हैं।
एक अच्छी योजना में दीर्घकालिक देखभाल और आकस्मिक स्वास्थ्य समस्याओं के लिए अलग से फंड रखना जरूरी है। यह आपकी बचत पर नकारात्मक प्रभाव नहीं डालेगा।
आपातकालीन निधि और रिटायरमेंट निवेश को अलग रखना
विशेष रूप से 44 वर्ष की आयु में, आपको अपनी आपातकालीन निधि को रिटायरमेंट निवेश से अलग रखना चाहिए। यह आपके दीर्घकालिक निवेश को सुरक्षित रखता है।
आपातकालीन निधि का उपयोग केवल अप्रत्याशित संकटों के लिए होना चाहिए। इससे आपकी वित्तीय स्थिरता बनी रहती है।
कर्ज, घर की कीमत और अन्य संपत्तियों को सही तरीके से शामिल करना
कर्ज प्रबंधन रिटायरमेंट योजना का एक महत्वपूर्ण हिस्सा है। यदि रिटायरमेंट के समय भी कर्ज के बोझ तले दबे हैं, तो आपकी मासिक आय ब्याज चुकाने में खर्च हो सकती है।
घर की कीमत को अपनी कुल संपत्ति में शामिल करते समय सावधानी बरतनी चाहिए। घर रहने की जगह है, न कि नकदी का स्रोत।
| वित्तीय घटक | जोखिम का स्तर | सुधार का उपाय |
|---|---|---|
| चिकित्सा खर्च | उच्च | अलग स्वास्थ्य फंड बनाएं |
| कर्ज प्रबंधन | मध्यम | रिटायरमेंट से पहले कर्ज मुक्त हों |
| आपातकालीन निधि | निम्न | 6 महीने का खर्च अलग रखें |
कैलकुलेटर के परिणाम को वित्तीय सलाह का अंतिम विकल्प न मानना
ऑनलाइन कैलकुलेटर केवल एक प्रारंभिक वित्तीय सलाह का उपकरण हैं। वे केवल अनुमान देते हैं, वास्तविक जीवन की परिस्थितियां जटिल होती हैं।
अपनी योजना को अधिक विश्वसनीय बनाने के लिए एक प्रमाणित वित्तीय सलाहकार से संपर्क करना बेहतर है। यह आपकी वेबसाइट पर ट्रैफिक बढ़ाना और पाठकों का विश्वास जीतने में मदद करता है।
ऑनलाइन रिटायरमेंट कैलकुलेटर और वित्तीय वेबसाइट का मूल्यांकन
आजकल, एक अच्छा ऑनलाइन रिटायरमेंट कैलकुलेटर ढूंढना मुश्किल हो सकता है। आपकी वित्तीय योजना की सफलता इस पर निर्भर करती है कि आप कौन सा टूल उपयोग करते हैं। सही टूल आपके लक्ष्यों को स्पष्ट करता है और आपको भविष्य की चुनौतियों के लिए तैयार करता है।

विश्वसनीय कैलकुलेटर में पारदर्शी सूत्र और अपडेटेड डेटा
एक अच्छा कैलकुलेटर वही है जो अपने काम के तरीके को स्पष्ट करता है। आपको एक ऐसा टूल ढूंढना चाहिए जो पारदर्शी सूत्र का उपयोग करता हो। इससे आप जान सकते हैं कि आपकी बचत का अनुमान कैसे लगाया गया है।
इसके अलावा, अपडेटेड डेटा वाला टूल चुनें। बाजार की बदलती स्थितियों और कर नियमों के अनुसार डेटा को नियमित रूप से अपडेट करना जरूरी है।
वेबसाइट डिज़ाइन से उपयोगिता, गोपनीयता और मोबाइल अनुभव की जांच
किसी भी वित्तीय वेबसाइट का उपयोग करते समय उसकी उपयोगिता और सुरक्षा पर ध्यान दें। एक अच्छा डिज़ाइन नेविगेशन को आसान बनाता है और मोबाइल अनुभव को बेहतर करता है।
व्यक्तिगत जानकारी साझा करने से पहले वेबसाइट की गोपनीयता नीतियों को पढ़ें। सुनिश्चित करें कि वे आपकी वित्तीय जानकारी को सुरक्षित रखते हैं।
एसईओ, गूगल खोज इंजन और वित्तीय जानकारी की विश्वसनीयता
गूगल पर सर्च करते समय, हर वेबसाइट विश्वसनीय नहीं होती। वित्तीय जानकारी की विश्वसनीयता की जांच करें।
गूगल खोज इंजन वेबसाइटों को प्राथमिकता देते हैं जो सटीक जानकारी देते हैं। एक विश्वसनीय वेबसाइट अपने दावों के पीछे ठोस तर्क देती है।
गूगल रैंकिंग और ट्रैफिक बढ़ाना चाहने वाली वित्तीय वेबसाइटों के लिए उपयोगी सामग्री
जो वेबसाइटें गूगल रैंकिंग सुधारना चाहती हैं, उन्हें उपयोगकर्ताओं के लिए मूल्यवान सामग्री बनानी चाहिए। सिर्फ ट्रैफिक के लिए लिखना पर्याप्त नहीं है।
- उपयोगकर्ताओं की समस्याओं का समाधान प्रदान करें।
- जटिल वित्तीय अवधारणाओं को सरल भाषा में समझाएं।
- नियमित रूप से अपनी सामग्री को अपडेट करें।
डिजिटल मार्केटिंग और कंटेंट मार्केटिंग में वास्तविक गणना और स्पष्ट अस्वीकरण
डिजिटल मार्केटिंग और कंटेंट मार्केटिंग में, पारदर्शिता सबसे महत्वपूर्ण है। किसी भी कैलकुलेटर के साथ एक स्पष्ट अस्वीकरण (Disclaimer) होना चाहिए।
यह अस्वीकरण स्पष्ट करता है कि कैलकुलेटर के परिणाम शैक्षिक उद्देश्यों के लिए हैं। वास्तविक गणना और स्पष्ट अस्वीकरण वेबसाइट की विश्वसनीयता को बनाए रखते हैं।
रिटायरमेंट लक्ष्य की समीक्षा और अगले कदमों की कार्ययोजना
एक सफल रिटायरमेंट योजना निवेश से अधिक है। यह नियमित समीक्षा की जरूरत है। जैसे जीवन बदलता है, आपकी वित्तीय रणनीति भी बदलनी चाहिए। कंटेंट मार्केटिंग के दृष्टिकोण से, यह कार्ययोजना आपको सही मार्ग दिखाती है।
हर छह या बारह महीने में कैलकुलेटर के आंकड़े अपडेट करना
अपने रिटायरमेंट कैलकुलेटर के आंकड़े हर छह या बारह महीने में अपडेट करें। यह आपको पता चलता है कि आप अपने लक्ष्यों के करीब हैं या नहीं। नियमित अपडेट से आप अपनी योजना में मुद्रास्फीति और जीवनशैली के बदलावों को शामिल कर सकते हैं।
बाजार प्रदर्शन, आय और खर्च बदलने पर योगदान समायोजित करना
बाजार का प्रदर्शन हमेशा एक जैसा नहीं रहता। यदि आपकी आय बढ़ती है या खर्च बढ़ जाते हैं, तो तुरंत निवेश योगदान समायोजित करें। यह आपको अपने लक्ष्यों से दूर न जाने देता है।
रिटायरमेंट से दस वर्ष पहले जोखिम धीरे-धीरे कम करना
रिटायरमेंट के करीब आते ही अपने पोर्टफोलियो में जोखिम कम करें। दस वर्ष पहले से अधिक सुरक्षित विकल्पों की ओर बढ़ें। यह आपकी पूंजी को सुरक्षित रखता है।
जीवनसाथी, लाभार्थियों और संपत्ति योजना के साथ तालमेल बनाना
आपकी संपत्ति योजना और लाभार्थी योजना रिटायरमेंट लक्ष्यों के अनुसार होनी चाहिए। जीवनसाथी को आपकी वित्तीय स्थिति के बारे में पता होना चाहिए। समय-समय पर वसीयत और नामांकित व्यक्तियों की समीक्षा करें।
वित्तीय सलाहकार से सहायता लेने का सही समय
जटिल वित्तीय स्थिति या बड़े निवेश निर्णयों के लिए वित्तीय सलाहकार से संपर्क करें। वे आपको कर नियोजन और पोर्टफोलियो प्रबंधन में मदद कर सकते हैं। एक पेशेवर की मदद से आपकी बचत को बेहतर ढंग से प्रबंधित किया जा सकता है।
44 की उम्र से शुरू होने वाली मासिक और वार्षिक चेकलिस्ट
44 की उम्र एक महत्वपूर्ण पड़ाव है। इस उम्र से आपको अपनी वित्तीय आदतें अनुशासित बनानी चाहिए। नीचे दी गई चेकलिस्ट का पालन करके आप अपनी वार्षिक वित्तीय समीक्षा को सरल बना सकते हैं:
- मासिक निवेश चेकलिस्ट: अपने निवेश खातों की जांच करें और सुनिश्चित करें कि ऑटो-डेबिट सही ढंग से काम कर रहा है।
- वार्षिक वित्तीय समीक्षा: अपने सभी बीमा पॉलिसियों, लाभार्थियों और संपत्ति दस्तावेजों की समीक्षा करें।
- खर्चों का विश्लेषण: पिछले 12 महीनों के खर्चों को ट्रैक करें और अनावश्यक खर्चों में कटौती करें।
निष्कर्ष
रिटायरमेंट की योजना बनाना एक निरंतर प्रक्रिया है। जब आप 44 की उम्र में भविष्य का आकलन करते हैं, तो आपको अपनी जरूरतों और आय का सही मिलान करना होगा। यह दिखाता है कि आपको कितना पैसा चाहिए, जो आपकी जीवनशैली और महंगाई पर निर्भर करता है।
निवेश योजना बनाने के लिए 401(k) और IRA खातों का सही उपयोग करना जरूरी है। सामाजिक सुरक्षा लाभ और स्वास्थ्य देखभाल के खर्चों को शामिल करना आपकी बचत को वास्तविक बनाता है। सुरक्षित निकासी दर सुनिश्चित करती है कि आपकी पूंजी लंबे समय तक रहे।
वित्तीय लक्ष्य प्राप्त करने के लिए नियमित समीक्षा करना महत्वपूर्ण है। बाजार के बदलाव और आय में परिवर्तन के अनुसार अपनी रणनीति को अपडेट करें। यदि आपको जटिलता महसूस होती है, तो एक प्रमाणित वित्तीय सलाहकार से संपर्क करना समझदारी है। सही तैयारी आज आपके सुखद और तनावमुक्त भविष्य की नींव है।
FAQ
“retirement के लिए कितना पैसा चाहिए calculator” का उपयोग करते समय 44 वर्ष की उम्र में किन प्रमुख इनपुट्स पर ध्यान देना चाहिए?
44 की उम्र में रिटायरमेंट की योजना बनाते समय, आपको अपनी वर्तमान बचत को सटीक रूप से दर्ज करना चाहिए। आपको अपनी अपेक्षित रिटायरमेंट उम्र और भविष्य के मासिक खर्चों को भी ध्यान में रखना होगा। जीवन प्रत्याशा और मुद्रास्फीति (महंगाई) की दर को भी शामिल करना बहुत महत्वपूर्ण है।
क्या अमेरिका में रहने वाले भारतीय-अमेरिकियों को कैलकुलेटर में सामाजिक सुरक्षा (Social Security) लाभों को शामिल करना चाहिए?
हाँ, सामाजिक सुरक्षा लाभों और नियोक्ता द्वारा प्रदान किए गए 401(k) या 403(b) योगदान को कैलकुलेटर में जोड़ना आवश्यक है। Vanguard और Fidelity जैसी वेबसाइटें आपको इन आंकड़ों को शामिल करने में मदद करती हैं। इससे आपकी शुद्ध निवेश आवश्यकता का पता चलता है।
ऑनलाइन मिलने वाले रिटायरमेंट कैलकुलेटर की विश्वसनीयता की जांच कैसे करें?
विश्वसनीय कैलकुलेटर वे होते हैं जिनकी वेबसाइट उपयोगकर्ता के अनुकूल हो। वे पारदर्शी सूत्रों का उपयोग करते हैं। गूगल खोज इंजन पर शीर्ष पर आने वाली वेबसाइटें अक्सर एसईओ और कंटेंट मार्केटिंग के माध्यम से अपनी पहुंच बढ़ाती हैं।
रिटायरमेंट योजना में महंगाई (Inflation) और निवेश रिटर्न के उतार-चढ़ाव को कैसे प्रबंधित करें?
एक अच्छे कैलकुलेटर को अलग-अलग परिदृश्यों के आधार पर परिणाम दिखाने चाहिए। आधुनिक टूल्स ‘मोंटे कार्लो सिमुलेशन’ का उपयोग करते हैं। यह बाजार की गिरावट और अनुक्रमिक जोखिमों को समझने में मदद करता है।
वित्तीय वेबसाइटें अपनी गूगल रैंकिंग और ट्रैफिक बढ़ाना चाहने के लिए कैलकुलेटर का उपयोग कैसे करती हैं?
वित्तीय संस्थान और ब्लॉगर्स उच्च-गुणवत्ता वाले रिटायरमेंट कैलकुलेटर अपनी साइट पर लगाते हैं। यह उनकी कंटेंट मार्केटिंग रणनीति का एक हिस्सा है। यह पाठकों की मदद करता है और एसईओ में सुधार करता है।
44 की उम्र में रिटायरमेंट लक्ष्य तय करने के बाद अगला कदम क्या होना चाहिए?
लक्ष्य प्राप्त करने के बाद, 401(k), IRA या Roth IRA में अधिकतम योगदान करना महत्वपूर्ण है। हर 6 से 12 महीने में अपने पोर्टफोलियो की समीक्षा करें। बाजार के अनुसार अपनी निवेश रणनीति को समायोजित करें।
क्या केवल ऑनलाइन कैलकुलेटर के परिणामों पर भरोसा करना पर्याप्त है?
कैलकुलेटर एक प्रारंभिक अनुमान या गाइड की तरह होते हैं। स्वास्थ्य देखभाल के बढ़ते खर्च और दीर्घकालिक देखभाल के लिए अक्सर पेशेवर वित्तीय सलाहकार की आवश्यकता होती है। डिजिटल मार्केटिंग में हमेशा यह स्पष्ट किया जाना चाहिए कि कैलकुलेटर के परिणाम अंतिम वित्तीय सलाह नहीं हैं।
Share this:
- Share on Facebook (Opens in new window) Facebook
- Share on X (Opens in new window) X
- Share on LinkedIn (Opens in new window) LinkedIn
- Share on Reddit (Opens in new window) Reddit
- Share on X (Opens in new window) X
- Share on Tumblr (Opens in new window) Tumblr
- Share on Pinterest (Opens in new window) Pinterest
- Share on Telegram (Opens in new window) Telegram
- Email a link to a friend (Opens in new window) Email
- Share on Threads (Opens in new window) Threads
- Share on Mastodon (Opens in new window) Mastodon